Split payment no Protheus até 2028
Testes com os bancos em 15/10/2026, adoção opcional ao longo de 2027 e obrigatoriedade B2B em 2028. O cronograma do split payment, a NT 2026.006 e o que ajustar no Protheus.
 Por WeePulse51 min de leitura
O split payment tem cronograma. Em 15 de outubro de 2026 começam os testes de integração entre os bancos e a Plataforma Pública do Split Payment. Ao longo de 2027, o mecanismo entra em operação de forma opcional, um meio de pagamento por vez, começando pela transferência entre contas e pelo Pix estático. A obrigatoriedade nas operações entre empresas fica para 2028, quando todos os meios de pagamento e as instituições responsáveis por eles estiverem dentro da plataforma.
Para quem opera o TOTVS Protheus, esse calendário tem uma data mais próxima do que 2027: em 3 de novembro de 2026 a NF-e e a NFC-e passam a aceitar, em produção, o grupo e o evento que vinculam o documento fiscal à transação de pagamento (Nota Técnica 2026.006). Nada é exigido em 2026, mas é esse leiaute que o split payment vai usar, e é nele que o seu faturamento, a sua cobrança e o seu contas a receber precisam se encontrar.
Este guia reúne o cronograma oficial data por data, o que a Receita Federal disse sobre 2027 e 2028, o que acontece enquanto o split payment não é obrigatório, como funcionam os dois procedimentos previstos na lei, o que a NT 2026.006 coloca dentro do XML e o que ajustar no Protheus em operação.
Não sabe se as suas notas estão saindo com IBS e CBS corretos? A WeePulse revisa a parametrização fiscal do seu TOTVS já em operação e testa a emissão em homologação antes de liberar produção. Falar com um especialista.
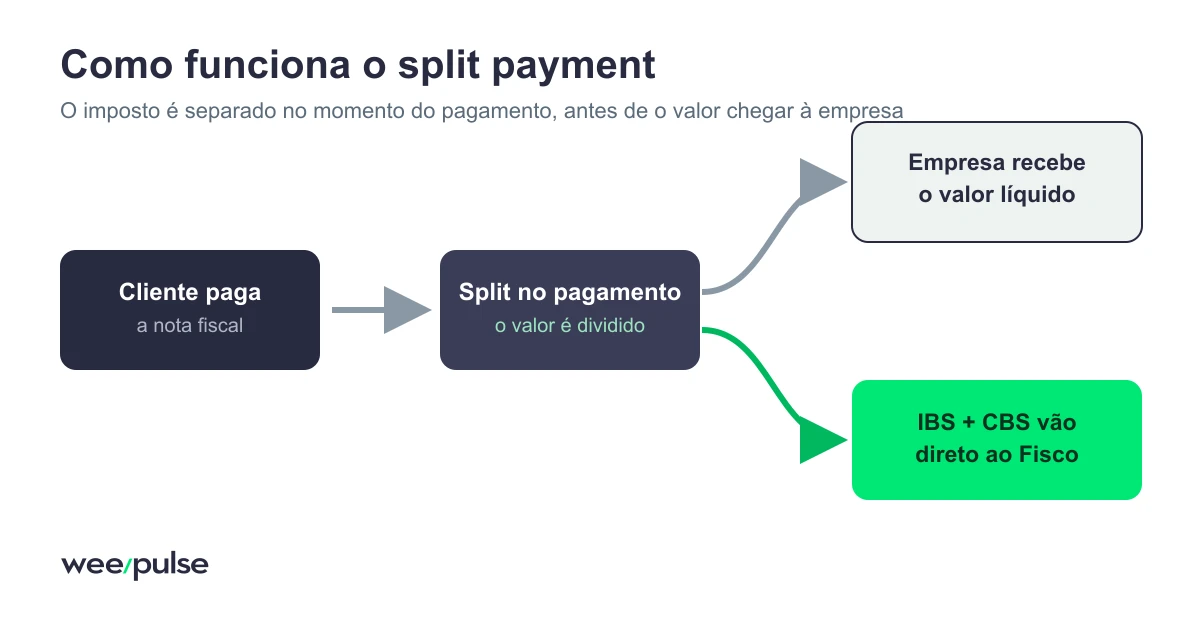
O split payment é a modalidade de extinção do débito de IBS e CBS em que o prestador de serviço de pagamento separa o imposto no momento da liquidação financeira e o repassa ao Fisco, entregando ao fornecedor só o valor líquido. Os testes com os bancos começam em 15 de outubro de 2026, a adoção é opcional ao longo de 2027, meio de pagamento a meio de pagamento, e a obrigatoriedade nas operações entre empresas está prevista para 2028.
O cronograma do split payment, data por data
| Data | O que acontece | Quem está envolvido |
|---|---|---|
| 5 de outubro de 2026 | NT 2026.006 em homologação: grupo YC e evento 110300 na NF-e e NFC-e | Emissores e ERPs |
| 15 de outubro de 2026 | Início dos testes de integração entre os PSPs e a Plataforma Pública, em ambiente controlado e sem penalidade | Bancos, fintechs e instituições de pagamento |
| 3 de novembro de 2026 | NT 2026.006 em produção. Preenchimento facultativo durante 2026 | Emissores e ERPs |
| 16 de novembro de 2026 | Abertura das inscrições dos demais PSPs para a fase de testes, por formulário direto à RFB e ao CGIBS | PSPs fora da primeira leva |
| 1º de janeiro de 2027 | Começa a cobrança da CBS e da alíquota inicial do IBS. Sem split payment, o recolhimento é por documento de arrecadação, e o recolhimento pelo adquirente fica disponível como opção | Todos os contribuintes |
| Março de 2027 | Produção assistida com transferências entre contas do mesmo PSP (TEF) | PSPs e empresas que optarem |
| Maio de 2027 | TED e Pix estático, os meios iniciados pelo pagador | PSPs e empresas que optarem |
| Julho de 2027 | Boleto, Pix dinâmico e Pix automático, os meios iniciados pelo recebedor | PSPs e empresas que optarem |
| Outubro de 2027 | Operação B2B plena, ainda opcional, com todos os meios da primeira fase | PSPs e empresas que optarem |
| 2028 | Obrigatoriedade nas operações entre empresas, quando todos os meios de pagamento estiverem na plataforma | Contribuintes do regime regular |
| Fase posterior | Cartões, vouchers e operações com consumidor final | A definir |
As datas de 2026 vêm do comunicado da Receita Federal de 30 de setembro e da própria NT 2026.006. As de 2027 são o cronograma de referência do grupo de trabalho do split payment, divulgado em julho de 2026 e reproduzido pelo mercado financeiro; a Receita descreve a mesma sequência, mas não o trata como definitivo. A de 2028 é a declaração da Receita Federal ao g1 em 30 de agosto. Trate as datas de 2027 como ordem de entrada, não como prazo de contrato.
O que a Receita Federal disse sobre 2027 e 2028
Em 30 de agosto de 2026, o subsecretário de Gestão Corporativa da Receita Federal, Juliano Neves, explicou ao g1 como a implantação vai acontecer. Três pontos resumem a entrevista.
O sistema do governo fica pronto no início de 2027, mas isso não basta para exigir o split payment. A obrigatoriedade só vem quando todos os meios de pagamento, e as mais de 200 instituições responsáveis por eles, estiverem dentro da plataforma, e a expectativa é que essa adesão aconteça ao longo de 2027. O que não espera a adesão é a cobrança da CBS, que começa em 1º de janeiro de 2027 junto com a extinção do PIS e da Cofins; o calendário completo da virada está em Reforma Tributária 2027 no Protheus.
A entrada é gradual e opcional:
“A gente vai começar de forma opcional, meio de pagamento a meio de pagamento. Talvez, o primeiro deve ser a transferência eletrônica financeira, depois a gente vai começar com o PIX estático e a gente vai subindo modelos ao longo do ano.”
E a opção é por transação. Conforme os meios de pagamento entram no sistema, a empresa escolhe, venda a venda, se quer liquidar com ou sem split payment. Nas palavras do subsecretário, “ninguém vai ser obrigado enquanto não estiver disponível para todos os meios de pagamento. Provavelmente, em 2027 não vai dar tempo”.
Enquanto o split payment não é obrigatório, a rotina fiscal continua a de sempre: a empresa emite as notas, apura no fim do mês e paga por documento de arrecadação, com vencimento no último dia útil do mês seguinte. O crédito das compras entra nessa apuração e, no pior caso, leva até dois meses para ser aproveitado. Quem quiser crédito mais rápido em 2027 tem o recolhimento pelo adquirente, que a Receita chama de RAD, e o próprio split payment conforme ele for liberado.
O que começa em 15 de outubro de 2026
O comunicado da Receita Federal de 30 de setembro marca para 15 de outubro o início da fase de testes de integração entre os prestadores de serviços de pagamento e a Plataforma Pública do Split Payment. É uma etapa técnica, em ambiente controlado: nenhuma transação é processada em caráter definitivo, nenhuma operação real ou consumidor é afetado e os PSPs participantes não estão sujeitos a penalidade.
A primeira leva de participantes foi indicada pelas associações do setor até 2 de outubro, com formalização pela Confederação Nacional das Instituições Financeiras. Os demais PSPs podem se inscrever a partir de 16 de novembro, por formulário enviado direto à Receita e ao Comitê Gestor do IBS, com instruções disponíveis desde 13 de novembro.
Quem se integra à plataforma são os bancos, as fintechs e as instituições de pagamento. O seu ERP não se integra, e isso não muda com os testes. O Protheus entra no fluxo de outro jeito: produzindo o documento fiscal com IBS e CBS corretos e carregando a chave desse documento, ou os dados da transação, no ponto em que a cobrança nasce. Como a plataforma funciona por dentro, quem conversa com ela e o que o Manual de Integração exige está em Plataforma Pública de Split Payment: o que muda no Protheus.
Por que o split payment entra um meio de pagamento por vez
A primeira fase cobre quatro arranjos: TED, Pix (nas suas modalidades), boleto e TEF, a transferência entre contas do mesmo banco. Cartões de crédito e vouchers ficam para uma etapa posterior, porque envolvem mais intermediários e ciclos de liquidação mais longos. Em todos os arranjos entram três informações novas na transação: o valor da CBS, o valor do IBS e a identificação do documento fiscal.
O que muda de um arranjo para outro é quem inicia o pagamento, e isso define o modelo técnico:
- Modelo inteligente, nos meios iniciados pelo pagador (TED, Pix estático, TEF). O pagador informa IBS, CBS e o documento fiscal ao iniciar a transação, e o PSP recebedor segrega exatamente esse valor.
- Modelo superinteligente, nos meios iniciados pelo recebedor (boleto, Pix dinâmico, Pix automático). O recebedor informa o tributo ao criar a cobrança, e a Plataforma Pública pode ajustar o valor até o pagamento: corrigir divergência com o documento fiscal ou reduzir o que vai ser retido quando parte do débito já foi quitada por crédito. É o procedimento padrão da lei funcionando como foi desenhado.
Pelo desenho apresentado pela Confederação Nacional das Instituições Financeiras, o envio das informações à plataforma não precisa ser em tempo real: na fase inicial há janela de até 30 minutos depois do registro da transação, que deve cair para 15 no regime definitivo. O repasse do imposto ao Fisco é consolidado por arranjo, em geral no dia útil seguinte. As penalidades por falha de segregação, atraso de informe e recolhimento a menor recaem sobre o PSP, não sobre a empresa que vendeu.
Para o leitor que cuida do ERP, a consequência prática é uma só: o split payment vai chegar primeiro nas vendas pagas por transferência e Pix estático, depois nas cobranças por boleto e Pix dinâmico. É nessa segunda leva, a dos meios iniciados pelo recebedor, que o Protheus tem mais trabalho, porque a cobrança sai do sistema.
O que não muda: o artigo 27 e o recolhimento pelo adquirente
O split payment nunca foi a forma de recolher o IBS e a CBS. Ele é uma das formas. O artigo 27 da Lei Complementar 214/2025 lista cinco modalidades de extinção do débito:
- compensação com créditos de IBS e CBS apropriados pelo contribuinte;
- pagamento pelo contribuinte;
- recolhimento na liquidação financeira da operação, que é o split payment (artigos 31 a 35);
- recolhimento pelo adquirente (artigo 36);
- pagamento por aquele a quem a lei atribuir responsabilidade.
Enquanto o inciso III não está disponível para um meio de pagamento, o débito daquela venda é extinto por uma das outras modalidades. A que a Receita aponta como alternativa em 2027 é o inciso IV.
O artigo 36 diz que o adquirente contribuinte do regime regular pode pagar o IBS e a CBS da operação quando o pagamento ao fornecedor é feito por instrumento que não permite a segregação dos artigos 32 e 33. É exatamente a situação de um meio de pagamento que ainda não entrou na plataforma. O cliente paga o imposto daquela nota, habilita o crédito dele e transfere ao fornecedor só o líquido.
Dois detalhes do artigo 36 mexem direto com a tesouraria de quem vende:
- A opção do cliente não passa por você. O parágrafo 1º diz que ela é exercida “exclusivamente mediante o recolhimento”. Não há termo de adesão nem aviso prévio. O primeiro sinal é o dinheiro chegando menor do que o título. O parágrafo 4º manda o Comitê Gestor e a Receita criarem um mecanismo para o fornecedor acompanhar esse recolhimento, e é por ele que a sua conciliação vai conferir.
- O valor recolhido é daquela operação. Pelo parágrafo 3º, ele só serve para extinguir os débitos ainda em aberto daquelas notas; se sobrar, o excedente volta ao contribuinte em até três dias úteis.
Há ainda um ponto do artigo 27 que importa para a conciliação: nas hipóteses dos incisos III e IV, a extinção do débito é vinculada à operação. Cada nota tem o próprio destino fiscal, amarrado àquele documento. Não é um caldeirão que se acerta no fim do mês.
Dois procedimentos, e a armadilha do simplificado
Depois da Lei Complementar 227/2026, o parágrafo 1º do artigo 31 diz que o split payment compreende dois procedimentos: o padrão (artigo 32) e o simplificado (artigo 33). O que o mercado chama de “modelo contingencial” é o parágrafo 4º do artigo 32, uma regra de retaguarda dentro do padrão para quando a consulta em tempo real não puder ser feita: o PSP segrega com base no que recebeu e o excedente volta em até três dias úteis. É contingência de um procedimento, não um terceiro procedimento.
Procedimento padrão (artigo 32)
Antes de liberar os recursos ao fornecedor, o PSP consulta os sistemas do Comitê Gestor e da Receita e segrega a diferença positiva entre o IBS e a CBS destacados no documento fiscal e as parcelas desses débitos já extintas por outra modalidade. É o modelo preciso: separa o imposto real daquela nota, descontado o que já foi quitado. Depois da LC 227/2026, quem transmite os dados ao PSP é o originador da transação, que pode ser o pagador ou o recebedor, conforme o arranjo.
Procedimento simplificado (artigo 33)
A segregação é feita por percentual preestabelecido do valor da operação, definido pelo Comitê Gestor para o IBS e pela Receita para a CBS. O parágrafo 2º, inciso III, diz que esse percentual não guarda relação com o imposto efetivamente devido na operação. Retém-se um valor de referência, não o imposto da sua nota.
Por que o destaque na nota decide onde você cai
A LC 227/2026 incluiu o parágrafo 2º-A no artigo 33: a originação de uma transação de pagamento sem a identificação dos valores de IBS e CBS implica opção pelo procedimento simplificado. Não é escolha de negócio, é consequência técnica de dado ausente. E o simplificado custa caro:
| O que muda no simplificado | Efeito prático |
|---|---|
| Percentual fixo, sem relação com o imposto da nota (art. 33, § 2º, III) | Pode reter mais do que você deve |
| Devolução do excedente só depois de fechada a apuração (art. 33, § 4º) | O dinheiro fica parado até o fim do período, não três dias |
| Não gera crédito ao adquirente pelo valor segregado (art. 33, § 7º, II) | O seu cliente contribuinte perde o crédito daquele valor |
Na primeira fase, segundo o desenho divulgado pelo setor financeiro, o simplificado ainda não entra em operação: transações sem IBS e CBS informados seguem sem split. Isso não torna o destaque menos importante. Pelo contrário: é o período para garantir que, quando o simplificado for ligado, nenhuma venda sua caia nele por acidente. O parágrafo 6º do artigo 33 permite que o Comitê e a Receita determinem o uso do simplificado enquanto o padrão não funcionar em nível adequado.
A NT 2026.006: o split payment entra no XML da NF-e
Publicada em 25 de agosto de 2026 no Portal Nacional da NF-e, a Nota Técnica 2026.006, versão 1.00, cria o mecanismo que vincula a NF-e (modelo 55) e a NFC-e (modelo 65) à transação de pagamento. Essa vinculação é o coração do split payment: é ela que diz ao PSP e ao Fisco qual nota está sendo paga, para apurar o débito do fornecedor e liberar o crédito do adquirente.
Existem duas formas de fazer o vínculo. A primeira é pela transação financeira: a chave do documento fiscal viaja junto com o pagamento, dentro do boleto, do QR Code ou da transferência. A segunda é pelo documento fiscal, e é essa que a NT 2026.006 disciplina, para quando a chave não foi transmitida no fluxo financeiro. Como nem sempre nota e cobrança nascem na mesma ordem, a NT cria dois instrumentos:
- Grupo YC no leiaute da NF-e e da NFC-e, para quando a transação já existe na hora de emitir a nota. É o caso do boleto ou do QR Code Pix dinâmico gerados antes da NF-e. O grupo aceita até 99 pagamentos previstos e carrega, para cada um, o identificador da transação (
idTransacao), o código do meio de pagamento (tpMeioPgto), o CNPJ do recebedor (CNPJReceb) e o CNPJ base da instituição de pagamento usada por ele (CNPJBasePSP). - Evento 110300, Vinculação Pagamento, para quando a nota já foi autorizada e a transação nasce depois. É o caso da NF-e emitida antes do QR Code Pix, ou da TED em que o cliente errou a chave na hora de pagar. O evento é gerado pelo emitente, aceita transações ainda não liquidadas e pode ser cancelado pelo evento 110001, o mesmo cancelamento genérico da NT 2025.002.
Três regras da NT que importam para quem parametriza:
- Vincular não é pagar. O vínculo representa uma expectativa de pagamento. Um boleto vinculado pode não ser pago; um QR Code vinculado pode não ser liquidado.
- O tempo da vinculação importa. Nas transações do procedimento padrão originadas pelo fornecedor, o vínculo precisa chegar antes da liquidação para o split superinteligente rodar. Quanto mais a empresa demora para informar, menor a chance; se não der, cai no split inteligente offline, com devolução de eventual retenção a maior em três dias úteis.
- O recebedor pode não ser o emitente. O CNPJ informado é o de quem efetivamente recebe o valor: o próprio fornecedor, uma plataforma ou outra entidade do arranjo.
O grupo YC não substitui os grupos YA (informações de pagamento) e YB (intermediador da transação), que continuam obrigatórios onde a legislação estadual exige, nem o evento de conciliação financeira da NT 2024.002. É uma camada nova de informação, por cima dos controles de pagamento que a NF-e já tem. As validações novas rejeitam código de meio de pagamento inválido (rejeição 1273) e CNPJ de recebedor inválido (rejeição 1274).
A tabela de meios de pagamento
O campo tpMeioPgto usa a Tabela Nacional de Códigos de Meios de Pagamento, do Informe Técnico 2026.001, atualizado em 25 de agosto para a versão 1.01:
| Código | Meio de pagamento |
|---|---|
| 15 | Boleto |
| 17 | Pix QR Code dinâmico |
| 18 | TED |
| 20 | Pix por chave ou QR Code estático |
| 23 | Pix automático |
| 24 | TEF (transferência entre contas do mesmo banco) |
Repare que a tabela é exatamente a lista dos arranjos da primeira fase. Cartão não está nela.
As datas da NT 2026.006 e o que elas não significam
Homologação em 5 de outubro de 2026, produção em 3 de novembro de 2026. A própria NT ressalva que a implantação do split payment está prevista a partir de 2027 e que não há exigência de preenchimento dos campos em produção durante 2026. A entrada do leiaute em novembro é preparatória: serve para ERPs, emissores, PSPs e plataformas desenvolverem e testarem a integração. Os campos passam a valer quando o mecanismo entrar em vigência.
A mesma lógica já tinha sido aplicada em março, com as NTs 2026.001 para CT-e, BP-e, NFCom, NF3e, NFAg e NFGas, que entraram em produção em maio de 2026 com o mesmo caráter facultativo.
O que muda no Protheus
O cronograma deslocou a pressão do faturamento para a cobrança e o contas a receber. O destaque de IBS e CBS na nota continua sendo o pré-requisito de tudo, mas a partir de 2027 o Protheus precisa fazer uma segunda coisa: conectar o documento fiscal ao pagamento, no sentido que a NT 2026.006 define.
Faturamento e fiscal
O Configurador de Tributos precisa estar parametrizado para IBS e CBS, com o destaque correto na NF-e e na NFC-e. Depois do parágrafo 2º-A do artigo 33, esse destaque deixou de ser só exigência de leiaute: é ele que evita a queda automática no simplificado. O checklist dos campos obrigatórios na NF-e cobre o grupo IBS/CBS; o grupo YC é a camada seguinte.
Quando a TOTVS publicar o pacote da NT 2026.006 para o Protheus, confira três coisas antes de aplicar em produção: a release mínima atendida (os pacotes da Reforma seguem para a 12.1.2510 e a 12.1.2610; 2310 e 2410 só com garantia estendida), a versão do TSS exigida para transmitir o evento 110300 e o cancelamento 110001, e a validação em homologação com uma nota que tenha boleto gerado antes da emissão. Esse é o cenário em que o grupo YC precisa sair preenchido.
Cobrança e emissão de boleto e Pix
É aqui que a mudança é nova. Se o boleto ou o QR Code Pix dinâmico nascem no Protheus (ou no banco, a partir de uma remessa do Protheus) antes da NF-e, a nota precisa reportar essa transação no grupo YC. Se a nota sai antes e a cobrança depois, o vínculo vai pelo evento 110300. Em ambos os casos, o identificador da transação, o meio de pagamento e o CNPJ do recebedor precisam estar disponíveis para o módulo fiscal, o que hoje raramente acontece: cobrança e emissão vivem em rotinas e, às vezes, em sistemas diferentes.
E há o caminho contrário, pela transação financeira: a chave da NF-e e os valores de IBS e CBS dentro do próprio boleto ou QR Code. Esse caminho depende do leiaute do banco e da integração bancária, e é o que permite ao PSP executar o split superinteligente sem depender do evento. Vale a leitura de armadilhas da integração bancária em ambientes TOTVS antes de desenhar essa parte.
Contas a receber e tesouraria
Em 2027 o recolhimento pelo adquirente pesa mais do que o split payment, porque é opcional e unilateral do outro lado: um cliente pode optar, outro não, e o mesmo cliente pode optar em uma nota e não optar na seguinte. A baixa de títulos precisa tratar recebimento parcial que não é inadimplência. Um título de mil reais que entra como líquido não é um título em aberto, é um título extinto por outra modalidade do artigo 27. Se o processo não souber diferenciar, a régua de cobrança vai atrás de cliente que já pagou.
Quando o split payment começar a liquidar vendas, o mesmo tratamento vale para o valor retido pelo PSP, com uma diferença: o idTransacao da NT 2026.006 passa a ser a chave natural para casar o título, a nota e o extrato bancário.
Conciliação entre o fiscal e o financeiro
Precisa bater o valor líquido recebido, a parcela de imposto recolhida por terceiro (pelo adquirente ou pelo PSP) e o que foi destacado na nota, garantindo que tudo feche na apuração. O mecanismo de acompanhamento do parágrafo 4º do artigo 36 e os informes da Plataforma Pública viram fontes externas a conferir na rotina.
Essa conciliação tem destino certo. Os valores extintos pelo split payment, pelo recolhimento pelo adquirente ou pelo responsável são deduzidos do saldo na apuração, e a apuração assistida que o Fisco apresenta traz cada débito extinto com o momento em que a extinção ocorreu. É contra esse extrato que os seus registros vão bater, dentro de um prazo curto. Veja como funciona em apuração assistida do IBS e da CBS no Protheus.
Vendas parceladas, antecipação de recebíveis e fluxo de caixa
O artigo 34 traz regras que valem sempre que o split payment entrar, e que já devem entrar no desenho do processo:
- Venda parcelada segrega em todas as parcelas. A separação do imposto é proporcional na liquidação de cada parcela, e não de uma vez na primeira. Quem trabalha com condições de pagamento no Protheus precisa que o financeiro enxergue isso título a título.
- Antecipar recebíveis não escapa. A liquidação antecipada não altera a obrigação de segregação. Você recebe o líquido adiantado, mas a segregação acontece no calendário original. Com a duplicata escritural entrando em 2027, o título antecipado e o pagamento vinculado à nota passam a ser rastreáveis de ponta a ponta.
- O saldo continua seu. Se a segregação recolher a menos, a diferença continua sendo do contribuinte.
- O banco não é responsável tributário. O PSP responde por segregar e recolher, não pelo imposto da operação.
Hoje existe uma folga: a empresa recebe o valor cheio e recolhe o imposto semanas depois. Tanto o split payment quanto o recolhimento pelo adquirente encurtam essa folga, porque o imposto sai no momento do recebimento. Não é aumento de carga, a alíquota não muda. O que muda é o momento do desembolso, e isso pede revisão da projeção de caixa, da política de prazos e dos contratos de longo prazo. O cronograma gradual ajuda: dá 2027 inteiro para simular o efeito por meio de pagamento antes de ele virar obrigação.
E o crédito tributário?
No procedimento padrão e no recolhimento pelo adquirente, o crédito não se perde. O regime continua não cumulativo; o mecanismo muda o momento e a forma do recolhimento, não o direito ao crédito. A exceção é o simplificado: o valor segregado não gera crédito ao adquirente do regime regular. Mais uma razão para não deixar a operação cair nele por acidente.
O que cresce em todos os cenários é a importância da conciliação. Destaque, retenção e crédito precisam fechar na apuração. É um trabalho que nasce no fiscal e termina no financeiro.
O que fazer até novembro, e o que fazer em 2027
Até 3 de novembro de 2026:
- Confira o destaque de IBS e CBS em uma amostra real de notas. É o que decide, no futuro, se a operação cai no padrão ou no simplificado.
- Atualize o Configurador de Tributos e valide a emissão em homologação.
- Mapeie onde nasce cada cobrança: boleto, Pix dinâmico, Pix estático, TED. Para cada um, anote se a cobrança sai antes ou depois da NF-e e se o Protheus tem o identificador da transação.
- Confira a integração bancária: o leiaute do boleto e do QR Code que o seu banco aceita já prevê chave da NF-e e valores de IBS e CBS?
- Acompanhe o pacote da NT 2026.006 para o Protheus e teste em homologação com o cenário de boleto antes da nota.
Ao longo de 2027:
- Prepare o contas a receber para recebimento líquido que não é inadimplência, com marcação própria na baixa de títulos.
- Mapeie os clientes contribuintes do regime regular, que são os que podem optar pelo recolhimento pelo adquirente.
- Revise as condições de pagamento das vendas parceladas, porque a segregação será proporcional em cada parcela.
- Revise contratos de antecipação de recebíveis e a projeção de caixa por meio de pagamento, seguindo a ordem de entrada: TEF, TED e Pix estático, depois boleto e Pix dinâmico.
- Desenhe a rotina de conciliação entre destaque, retenção e crédito, contando com a consulta externa de acompanhamento e com os informes da plataforma.
- Decida, por meio de pagamento, se vai optar pelo split payment em 2027. A opção é por transação; a decisão pode ser por cliente ou por canal.
Perguntas frequentes
Quando o split payment começa a valer?
De forma opcional, ao longo de 2027, um meio de pagamento por vez: transferência entre contas em março, TED e Pix estático em maio, boleto e Pix dinâmico em julho, segundo o cronograma de referência do setor. A obrigatoriedade nas operações entre empresas está prevista para 2028, quando todos os meios de pagamento estiverem na plataforma.
O split payment é obrigatório em 2027?
Não. Em 2027 a adoção é opcional e por transação. A Receita Federal informou que a obrigatoriedade, restrita às operações entre empresas, deve começar em 2028.
O que começa em 15 de outubro de 2026?
Os testes de integração entre os prestadores de serviços de pagamento e a Plataforma Pública do Split Payment, em ambiente controlado, sem processar transações reais e sem penalidade para os participantes. Empresas e ERPs não participam dessa etapa.
A NT 2026.006 obriga alguma coisa em 2026?
Não. O grupo YC e o evento 110300 entram em produção em 3 de novembro de 2026, mas o preenchimento é facultativo durante 2026. A exigência virá quando o split payment entrar em vigência, por ato conjunto do Comitê Gestor do IBS e da Receita Federal.
Quais meios de pagamento entram primeiro?
TED, Pix (estático, dinâmico e automático), boleto e TEF. Cartões de crédito e vouchers ficam para uma fase posterior.
O que entra no lugar do split payment enquanto ele não é obrigatório?
O recolhimento normal por documento de arrecadação no fim do mês e, como opção, o recolhimento pelo adquirente (artigo 36 da LC 214/2025), em que o comprador contribuinte do regime regular paga o IBS e a CBS da operação e o fornecedor recebe o líquido.
O meu cliente precisa me avisar que vai recolher pelo adquirente?
A lei não prevê aviso prévio. A opção é exercida exclusivamente mediante o recolhimento, e o Comitê Gestor e a Receita devem disponibilizar um mecanismo para o fornecedor acompanhar esse recolhimento.
Quantos modelos de split payment existem?
Dois procedimentos na lei: o padrão (artigo 32) e o simplificado (artigo 33). Na operação, o padrão se apresenta em dois modelos técnicos, inteligente e superinteligente, conforme quem inicia o pagamento. A contingência do parágrafo 4º do artigo 32 funciona dentro do padrão.
Se eu não destacar IBS e CBS corretamente, o que acontece?
A transação originada sem a identificação desses valores implica opção pelo procedimento simplificado, pelo parágrafo 2º-A do artigo 33: retenção por percentual fixo, devolução só depois da apuração e sem crédito para o adquirente. Na primeira fase o simplificado ainda não opera, mas a regra está na lei.
O split payment aumenta o imposto?
Não. A alíquota não muda em nenhuma das modalidades. O que muda é quem recolhe e em que momento o valor sai do caixa.
Preciso trocar de ERP por causa do split payment?
Não. O TOTVS Protheus já em operação pode ser preparado para o novo modelo. O foco é o Configurador de Tributos, a emissão fiscal com o grupo YC e o evento 110300, a cobrança com a chave do documento e os processos de contas a receber e conciliação.
Prepare seu Protheus com quem entende de TOTVS em operação
O split payment deixou de ser uma data e virou um cronograma. Os bancos começam a testar em outubro, a NF-e ganha o leiaute em novembro, 2027 é o ano de entrar por opção e 2028 é o ano da obrigação. Quem usar esse tempo para alinhar destaque fiscal, cobrança e contas a receber chega em 2028 com o processo rodando; quem esperar vai descobrir o grupo YC na primeira rejeição.
A WeePulse apoia empresas que já usam o TOTVS Protheus a adequar a parametrização fiscal, a integração bancária e os processos de caixa para a Reforma Tributária, com consultoria, suporte e atualização do ambiente em operação. Falar com um especialista e usar 2027 a seu favor.
Fontes oficiais
- Receita Federal, Comunicado: início da etapa de testes da Plataforma Pública do Split Payment, 30 de setembro de 2026.
- Nota Técnica 2026.006, versão 1.00, Vinculação com a Transação de Pagamento do DF-e, Portal Nacional da NF-e, 25 de agosto de 2026.
- TOTVS, Reforma Tributária: NT 2026.006 traz novas regras para o Split Payment, 26 de agosto de 2026.
- TOTVS, Atualização das Notas Técnicas 2026.001: Split Payment não será exigido em 2026, 3 de março de 2026 (tabela de meios de pagamento do Informe Técnico 2026.001).
- g1, Receita Federal diz que ‘split payment’ obrigatório deve começar só em 2028, 30 de agosto de 2026, entrevista com Juliano Neves, subsecretário de Gestão Corporativa da Receita Federal.
- Confederação Nacional das Instituições Financeiras, Setor financeiro detalha arquitetura do split payment para 2027, 24 de fevereiro de 2026.
- Matera, O que é o Split Payment: o guia do novo modelo de liquidação, 2 de outubro de 2026, com o cronograma de referência do grupo de trabalho do split payment de julho de 2026.
- Let’s Money, Split payment de 2027 começa pelo Pix e exclui cartões, com base na regulamentação da CBS e do IBS de abril de 2026.
- Lei Complementar nº 214/2025: artigo 27 (modalidades de extinção do débito), artigos 31 a 35 (split payment) e artigo 36 (recolhimento pelo adquirente).
- Lei Complementar nº 227, de 13 de janeiro de 2026: altera a LC 214/2025, inclusive os artigos 31 a 34.
- Decreto nº 12.955/2026: regulamento da CBS, 30 de abril de 2026. Resolução CGIBS nº 6, de 30 de abril de 2026: regulamento do IBS.
- Ato Conjunto RFB/CGIBS nº 2/2026, de 27 de maio de 2026: autoriza a publicação do Manual de Integração da Plataforma Pública de Split Payment.